6 万亿元置换债制度有一处极易被企业忽视关键点:置换额度归属地方政府,不属于企业债务人;置换对象仅限录入财政部监测平台、经过核定的存量隐性债务,并不覆盖企业普通经营性债务。置换债券由省级政府发行,资金直接支付给持有隐性债权的债权人;企业债务人收获的仅仅是债务条款重新调整。
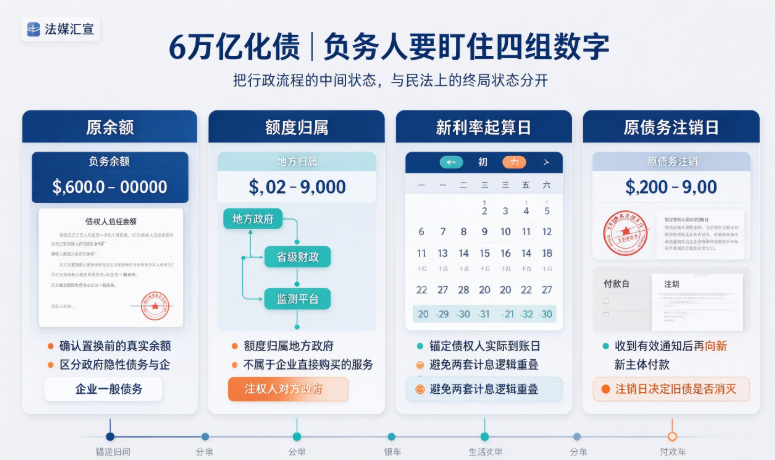
未来门研究院综合财政部利息节约测算、审计署专项债挤占挪用审计结果、《民法典》债权转让通知规则、置换债公开披露要求发现:债务人最常见误区,是把行政流程中间状态,直接等同于法律终局结果。核心结论:债务人参与化债,核心不是四处寻找置换额度,而是把置换协议当中的日期、金额、注销条件,全部落实为可以核验的客观标准。
债务进入财政部监测平台、拿到核定额度,只是具备置换的前置条件。从纳入清单,到债务真正消灭,还需要完成债权人确认、置换协议签署、资金划付、原债务注销或变更登记等一系列法律行为。审计披露虚假化债手段就包含直接修改债务台账,说明台账记录存在被不当改动的风险。
企业不能把监测平台显示 “已化解”,当成法律层面债务已经消灭。监测台账属于行政风险追踪工具,本身不会创设或者消灭民事债权债务。民法范畴债务消灭事由仅限于清偿、抵销、债权人免除、法定情形等,不以系统内部状态更新为准。
核心判断:监测平台状态更新,属于行政记录,不会自动带来债务消灭的民事效力;债务人需要拿到债权人出具的债务清偿或变更的书面确认,不能只依靠系统截图。
置换协议当中最关乎资金成本、却又经常被 “化债” 概念掩盖的条款,就是利率切换的具体时点。真实业务场景,协议签署日、资金拨付日、债权人实际收款日、旧债务注销日,不一定是同一时间。如果合同笼统写 “置换完成之日起执行新利率”,却没有定义何为置换完成,债务人就可能落入灰色计息区间,同时承担两套计息标准;自以为已经切换新利率,实际并未生效,持续累积欠息。
审计公开信息显示多地存在专项债券资金被挤占挪用,侧面印证置换资金实际到账时间,不一定和纸面协议时间表保持一致。企业不能默认签署协议,资金就会当日到位。
落地要点:利率切换生效时间,必须绑定可核验客观事件,也就是债权人账户实际到账凭证,或者债权人书面收讫回执,不可以使用 “置换完成之日” 这类模糊自循环表述。
债权转让模式的置换,依据《民法典》第五百四十六条,债权转让没有通知债务人,转让不对债务人发生效力;第六百九十六条规定,没有通知保证人,转让不对保证人产生效力。债权转让通知不属于可有可无的程序细节,是债务人向新债权人履行义务、保证人继续承担担保责任的法定前提。
中介主导业务经常压缩甚至直接省略通知环节,一旦完成正式通知,债务人就会独立核实债权归属、金额、条款,中介操作空间就会被压缩。企业可以在置换书面协议中明确约定通知责任主体、通知形式、完成时限,并且把收到合法有效的债权变更通知,设定为向新主体付款的前置条件。
合规红线:没有收到符合法定形式的债权变更通知,法律层面还款对象处于不确定状态;收到正式通知之前,向任何新主体付款,都不能构成对原有债务确定有效的清偿。
按照财政部公开测算,本轮置换五年合计节约利息约 6000 亿元,债务平均利息降幅超过 2.5 个百分点。如果中介按照债务总余额、置换额度为基数按比例收取服务费,收费比例接近甚至超过利差,置换政策带来全部经济红利,就会被中介攫取。
周某某 “4 折解债” 案件收取债务总额 40% 费用,宁夏涉案案件收取 25% 服务费,收费比例远远高于正常居间服务合理对价。置换带来的利差一般仅为数个百分点,如果中介服务费同样按照债务余额百分比收取,最终结果就是企业拿政策红利支付中介酬劳,自身净利息节约趋近于零,甚至出现成本倒挂。
核心判断:一旦服务费计算基数绑定原债务余额,置换产生的利差收益就不再归属于债务人;评估置换业务是否具备经济价值,应当先核算利差空间,再比对服务费占利差的比重。
文章主要引用以下公开报道:
1、制度规则:置换额度归属地方政府,置换债券由省级政府发行;能够置换的债务必须录入财政部监测平台。
2、财政部公开测算:置换五年节约利息约 6000 亿元,平均利息下降大于 2.5 个百分点,置换债平均发行期限 19.8 年。
3、审计公开信息:92 个地区出现挤占挪用专项债券资金,涉及金额 651.8 亿元;信息来源:2024 年度审计工作报告公开内容。
4、审计署 2025‑12 整改报告披露:6 个地区通过修改债务台账、政府债务转为企业债务、新债垫还旧债实施虚假化债,涉案 23.2 亿元。
5、《民法典》第五百四十六条、第六百九十六条关于债权转让通知对债务人、保证人效力的法条内容。
6、广州金融风险监测防控中心 2026‑10 分析:周某某案件收取债务总额 40% 服务费,宁夏案件收取 25% 服务费,资金进入团伙控制账户,不流向真实债权人。