本轮化债政策核心逻辑是以时间换空间,依靠长期低息专项债,替换原有高息、短期存量隐性债务。根据财政部公开测算,置换完成之后债务平均利息成本降低超过 2.5 个百分点,五年合计节约利息约 6000 亿元,置换债券平均发行期限达到 19.8 年。上述全部指标均针对利息、债务期限,不涉及债务本金减免。
未来门研究院梳理最高人民法院 2025‑12 发布 7 件惩治逃废债典型案例、审计署 2025‑12 审计整改报告关于虚假化债的认定、财政部针对不实化债监管口径,可以得出比 “不能逃废债” 更具体的判断:置换政策给到债务人合法调整债务条款的窗口,但是窗口边界同时受到司法、审计双重约束。核心结论:任何试图仅仅依靠置换政策实现本金豁免的操作,都会被司法、监管重新定性。
最高人民法院 2025‑12 对外发布 7 件惩治逃废债典型案例,覆盖七类常见违法情形:实际控制人借助关联公司恶意转移经营收益,法院适用法人人格否认规则判令关联公司承担连带责任;股东两次零对价转让股权逃避出资义务;股东完成出资之后短时间转出资金,无真实交易背景,认定抽逃出资;夫妻离婚分割财产,恶意让负债一方少分财产;破产程序中关联方签署虚假租赁合同侵占破产企业财产阻碍清算;虚构企业债务申请破产,构成虚假破产罪;被执行人把补偿款项转移至近亲属账户,构成拒不执行判决、裁定罪。
化债场景衍生逃废债模式:债务人打着配合置换的旗号,把企业有效资产划转新设主体,债务留在空壳公司,再以空壳无清偿能力为由,逼迫债权人接受打折清偿。司法审查重点不是协议文本名称,而是资产真实流向以及债务人主观意图。
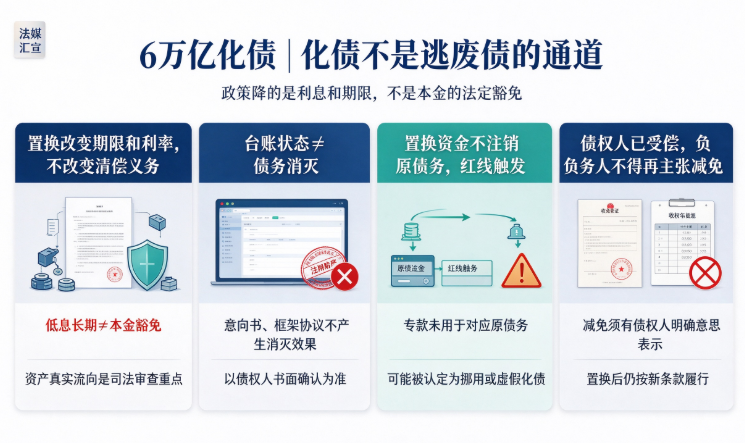
核心判断:置换只变更债务计息标准、还款期限,不会免除债务人以全部责任财产清偿债务的法定义务。
审计署 2025‑12 整改报告披露,6 个地区通过直接修改债务台账、政府债务转为企业债务、新债偿还旧债等手段,虚假化解政府债务合计 23.2 亿元。财政部将不实化债列为重点监管事项;人民银行向地方通报 22 类虚假化债典型问题。
企业端容易出现认知误区:签署置换意向书、名字进入相关清单,就等同于债务已经化解;在资金没有交割、原有债务没有正式注销前提下,自行停止计息、停止还款安排。债务台账调整属于行政层面监测操作,不会直接产生民法意义债务消灭效果。意向书、框架协议、备忘录,均不能发生债务消灭的法律效力。
落地要点:债务法律层面消灭,以资金实际兑付、原债务完成注销为准,不以协议签署、台账清单状态作为判定依据。
部分债务人收到置换拨付资金,没有用于清偿对应被置换的旧债务,而是挪作其他用途。审计公开案例披露部分融资平台国企违规归集涉农贷款用于偿还自身债务,涉案金额 46.66 亿元。置换债券资金实行专款专用,同时接受财政、金融双线监管。一旦资金用途和对应被置换债务不匹配,置换行为本身失去合法基础,会被认定为资金挪用、虚假化债,企业会面临问责,后续融资渠道也会受到限制。置换债券资金流向全程留痕,接受审计监督。
合规红线:置换资金没有用于结清、注销对应原债务,该笔置换在监管台账不成立,民事层面同样不发生旧债消灭效果。
不能。置换债券资金用于向原债权人偿付债权;债务人获得的优待是还款期限拉长、利息下调,并不等于债务本金削减。财政部公开问责案例处理对象均为化债不实、虚假化债行为,不存在政策直接免除企业债务本金的情形。
置换完成之后,如果债务人拒绝按照更新之后的条款履约,债权人依旧可以依据置换之后债权文书主张权利;债务人前期配合置换、确认债务余额、签署协议等行为,诉讼中可以作为认可债务事实的证据。置换之后,属于同一笔债务变更履约条款,并不是一笔无需归还的全新债务。
核心判断:想要实现债务本金减免,必须要有债权人明确作出免除债务的意思表示;置换协议文本当中没有本金免除约定,财务核算就不能按照本金减免进行账务处理。
文章主要引用以下公开报道:1、财政部公开测算:置换后平均利息成本下降超 2.5 个百分点,五年累计节约利息约 6000 亿元,置换债券平均发行期限 19.8 年;信息来源:财政部多场新闻发布会公开披露。
2、最高人民法院 2025‑12 发布 7 件惩治逃废债典型案例,覆盖关联公司连带追责、零对价转股逃出资、抽逃出资、借离婚转移财产、阻挠破产清算、虚假破产罪、拒不执行判决裁定罪,明确民事、行政、刑事三层法律后果;信息来源:最高人民法院官网发布案例。
3、审计署 2025‑12 审计整改报告:6 个地区通过修改债务台账、政府债务转企业债务、新债垫还旧债,虚假化解债务 23.2 亿元;17 个地区 18 家融资平台违规归集涉农贷款 46.66 亿元;财政部重点监管不实化债,人民银行通报 22 类虚假化债典型问题;信息来源:国务院审计查出问题整改情况报告。
4、财政部公开通报问责情形包含化债不实、虚假化债。