文中列出的“红线”是未来门研究院依据财政、审计、反诈骗、虚假债务等监管要求整理;具体法律后果依个案事实与司法、行政认定为准,文中表述为风险提示而非法律意见。
国家一次性增加6万亿元地方政府债务限额,分三年(2024—2026年)安排,每年2万亿元,专门用于置换地方政府的存量隐性债务。政策是红利,但也天然“招人惦记”——有人想借政策虚报套取,有人想借政策浑水摸鱼,更有骗子借“包办化债”设局敛财。对合规经营的企业来说,最大的风险不是拿不到钱,而是一脚踩进红线,把红利变成雷。
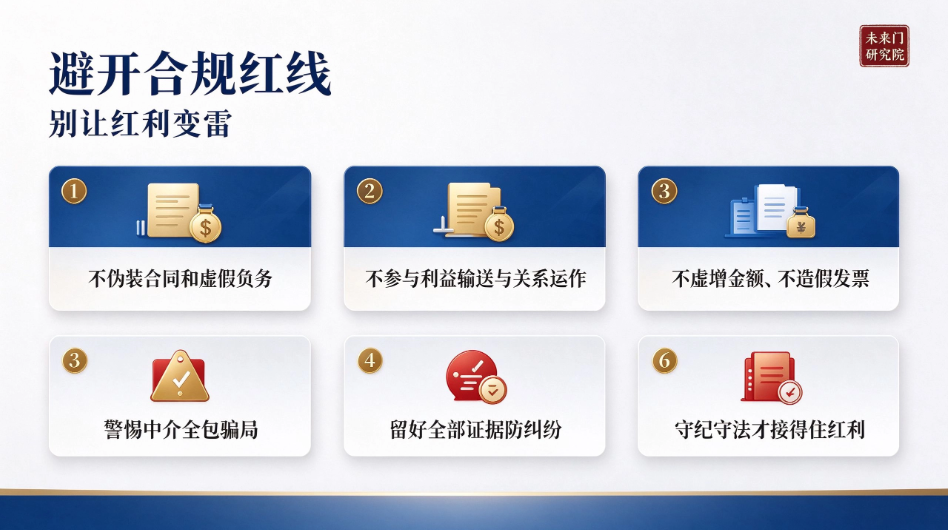
以下几类红线,企业一条都别碰。
第一条:不伪造合同、不虚构债务。 拿不存在的交易、编造的工程去申报,是最严重的造假。审计一旦查实虚报债务,企业不仅要被剔出化债范围、追回已拨资金,还可能涉嫌虚开发票、伪造证据甚至诈骗,后果远超那点“红利”。
第二条:不参与利益输送、不走关系运作。 化债靠程序不靠关系。企业如果被诱导去“打点”经办人员、输送利益,属于违规甚至违法,涉事企业和公职人员都会出事。记住:所有正规化债都不需要任何私下费用。
第三条:不虚增金额、不造假发票。 金额要实打实,发票要真发票。虚增工程量、虚构结算、买卖假发票,都是审计重点打击对象,也是税务和刑事风险的雷区。
第四条:警惕“中介包办”骗局。 市面上有“XX万包办化债”“内部渠道帮你回款”的中介,多数是骗局。正规化债没有“包办”通道,一切要企业自己按程序申报。凡是先收定金、收“渠道费”“打点费”的,基本可以判定是骗钱,钱付出去就再也追不回。
第五条:留好全部证据防纠纷。 即便顺利纳入化债,也要把全套证据保存好——合同、验收、结算、对账、认定文件、催收函。万一后续出现认定争议、拨付纠纷,这些证据就是企业的底气。千万别钱没到账,就把原件弄丢了。
第六条:守住守法底线,才接得住红利。 化债的全过程都要经得起核查、经得起审计、经得起未来追诉。企业只有自始至终守法合规,这口红利才真正属于你,才不会有后患。
给企业的三条自检问句:这笔债是真的吗?这些数字是实的吗?这个“门路”是正规的吗? 三个问题都答“是”,才往下走;有一个答不出,立刻停下来核实。宁可慢,不可险。
一句话总结: 不造假、不走关系、不虚增、不交“渠道费”、留好证据、守住守法底线——六条红线都不碰,红利才安全到手。