关于各政府部门在债务管理、项目立项、政府采购、审计监督中的职能分工,是未来门研究院依据财政、发改、审计、主管部门的法定职责概述整理;具体受理窗口、经办处室以当地机构设置和正式通知为准,各地存在差异。
国家一次性增加6万亿元地方政府债务限额,分三年(2024—2026年)安排,每年2万亿元,专门用于置换地方政府的存量隐性债务。企业最容易犯的一个错,就是拿着材料却不知道该敲谁的门。化债从来不是某一个部门一家说了算,而是一条多部门接力的链路。找对了门,事半功倍;找错了门,材料转来转去,往往连窗口期都错过了。
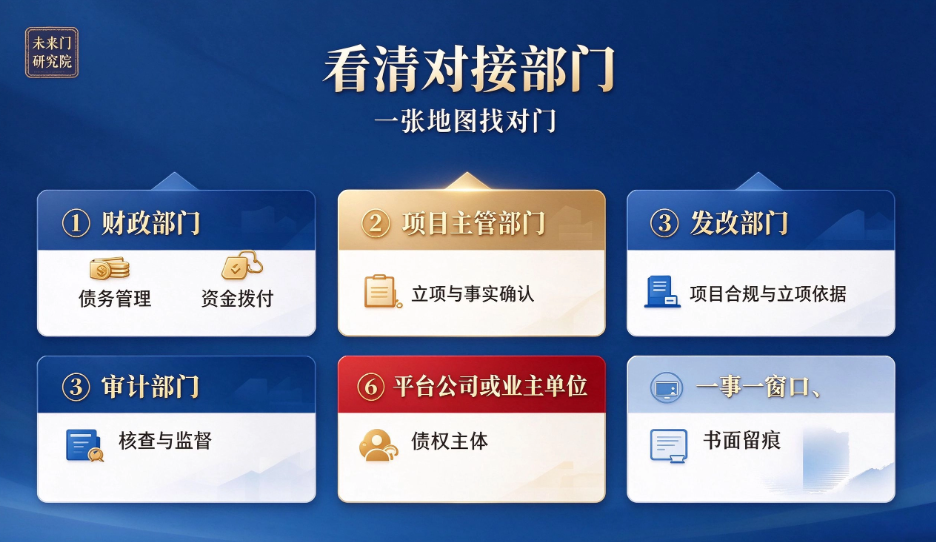
未来门研究院建议企业把这条链路画成一张地图,重点对接五个方向。
第一,财政部门:债务管理与资金拨付的“总闸”。 化债的申报认定、纳入置换范围、预算安排、资金拨付,最终都要落到财政部门(县级是财政局、市级是财政局、省级是财政厅,国家级是财政部)。财政部门是这条链路的终点和闸口,是必须对接的核心部门。
第二,项目主管部门:立项与事实确认的“源头”。 这笔债对应的工程项目属于哪个行业归口——城建、交通、水利、教育、园区,就归哪个主管部门管。它们掌握着项目的立项、验收、资金性质的第一手信息,是债权事实认定的起点。申报前,得先向它们求证“这笔债是否成立、投向是否属于政府项目”。
第三,发改部门:项目合规与立项依据的“把关者”。 政府投资项目一般要经过发改部门的立项审批或备案。项目的合规性、立项依据是否扎实,发改部门是关键一环。项目立项手续齐全与否,直接关系债权能否进入置换范围。
第四,审计部门:核查与监督的“裁判”。 债权的真实性、合规性,最终要过审计核查这一关。审计部门虽然不直接受理“办事窗口”,但它的核查结论直接决定申报成败。企业必须全力配合审计,提供账证表材料,接受核验。
第五,平台公司或业主单位:债权的“直接对手方”。 很多欠款不是政府机关直接欠的,而是政府融资平台公司、城投公司或作为业主的项目单位欠的。这些单位是合同相对方、债权债务的直接主体,无论是核对账目、补验收、补结算,还是签债务确认书,都得先找它们。
除了这五个方向,还有两个操作原则要记牢。一是“一事一窗口”:每一笔债权,最好通过一个明确的牵头窗口(通常是项目主管部门或财政部门指定的经办)推进,避免多头对接、口径不一。二是“书面留痕”:每一次对接、每一份材料、每一个口头答复,都尽量落到书面,形成对接记录,这既能防止扯皮,也是日后核查和维权的依据。
对接时还要注意方式方法:先礼后兵、按程序办事。先通过正式函件、预约走访了解申报要求和窗口,不要一上来就催款或施压;全程合规、理性、有据,反而更容易获得配合。真正把债“办”成,靠的是材料、程序和耐心,而不是任何私下渠道。
一句话总结: 财政是总闸、主管部门是源头、发改把合规、审计当裁判、平台是债权主体;一事一窗口、书面留痕,找对门就成功了一半。