2024年11月8日,十四届全国人大常委会第二十二次会议批准国家一次性增加6万亿元地方政府债务限额,分三年(2024—2026年)安排,每年2万亿元,专门用于置换地方政府的存量隐性债务。政策出台后快速落地,截至2024年11月,已有超22个地区披露拟发行用于置换存量隐性债务的再融资专项债券,总额超1.36万亿元。材料筹备完毕、核查梳理完成后,接下来就是将债权正式提交至申报流程。流程合规方能顺利获取资金,流程不当则即便优质债权也可能被搁置。
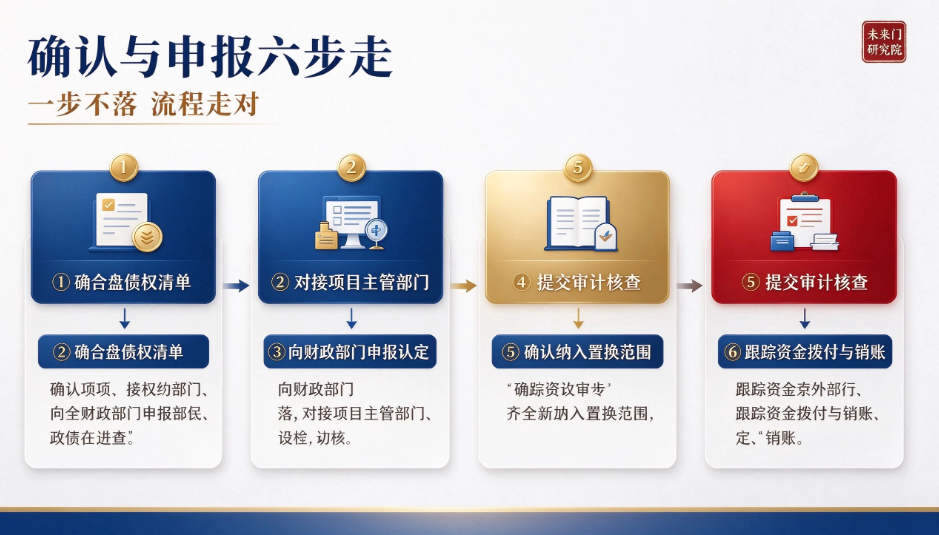
申报流程可以归纳为清晰六步。
第一步:内部盘债权清单。 先把企业名下的政府类应收款全部盘出来,逐笔登记:债务人是谁、金额多少、形成时间、项目名称、有无合同和验收。盘清楚,才知道哪些够格申报,哪些还需要补料,哪些根本不在范围内。这一步在企业内部完成,不打草惊蛇,先把家底摸清。
第二步:对接项目主管部门初核。 拿着债权清单和基础材料,先找对应的项目主管部门(城建、交通、园区管委会等)做初步核对,确认项目立项、资金性质、债务归属。主管部门认可“这笔债是政府的、投向了政府项目”,申报才有基础。
第三步:向财政部门申报认定。 通过主管部门对接后,按地方通知向财政部门正式申报,提交债权认定材料:合同、验收、结算、对账、立项、采购等一整套文件,申请把该笔债权认定为符合条件的存量隐性债务,纳入置换范围。
第四步:提交审计核查。 财政部门受理后,通常会进入审计核查环节。企业配合审计,逐项提交账证表材料,接受真实性、合规性核验。核查通过,债权认定才算最终落实。
第五步:确认纳入置换范围。 核查通过后,由财政部门确认将该笔债务纳入本次置换安排,明确置换方式、额度和时间。这一步拿到书面确认,债权就“上车”了。
第六步:跟踪资金拨付与销账。 纳入置换后,不代表资金会立刻到账。要持续跟踪预算安排、资金拨付进度,并在款项到账后完成对账和销账手续,把“已纳入→已拨付→已结清”的闭环走完。
六步全程,有四件事贯穿始终:书面留痕(每一步的受理、确认都要有文件)、专人负责(安排专人全程跟进,避免人员变动导致工作脱节)、按窗口推进(申报设有固定窗口期,错过则需等待下一年度)、随时可核查(材料随时拿得出)。
一句话记住: 盘债、初核、申报、核查、确认、拨付,六步一步走;书面留痕、专人盯办、不误窗口,置换资金就能稳妥落地。