国家一次性增加6万亿元地方政府债务限额,分三年(2024—2026年)安排,每年2万亿元,专门用于置换地方政府的存量隐性债务。截至2025年7月末,已累计发行置换债券3.9万亿元、实际使用3.6万亿元,有效减轻了地方还本付息压力。底牌文件备好了,证据链补齐了,接下来要面对的是最硬的一关——审计与财政核查:目前已强化纪检监察、财政、金融监管等部门的贯通协同,严格执行不新增隐性债务“铁的纪律”,落实地方政府举债终身问责制和债务问题倒查机制,保持“零容忍”高压态势;财政部门加强对新增隐性债务、虚假化债等违法违规问题核查,推动问责相关责任单位和人员,审计部门也加大对隐性债务的审计力度,依法依规严肃问责。6万亿资金要真金白银拨付下去,核查必然严格:谁认定、谁拨付,谁就得先把账查清楚。能否通过核查,已成为决定企业能否顺利拿到政策红利的第二道护城河。
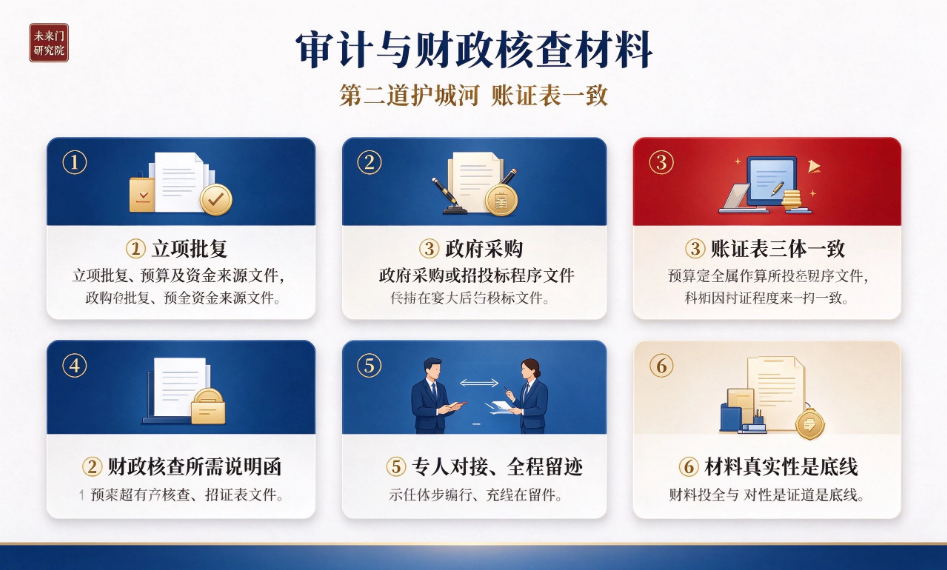
核查看什么?归纳起来是“账、证、表一致”——账上记的、凭证有的、表里报的,三样必须对得上,资金流向要清晰。这一标准是各地财政部门开展会计信息质量检查、规范会计基础工作的核心要求,比如曲靖市沾益区财政局将其纳入2025年度会计信息质量检查重点,湖南省应急管理厅也要求所属单位严格执行《会计基础工作规范》并落实该核对要求。围绕这一目标,建议企业备好五类材料。
第一类:立项批复、预算与资金来源文件。 这是债权的“出身证明”。项目立项批复、概算文件、预算安排、资金来源说明都要整理齐全,且立项批复时间与预算下达时间需符合逻辑——先有立项,后有资金安排,顺序不能颠倒。
第二类:政府采购与招投标程序文件。 政府项目采购要走程序。招标文件、投标文件、中标通知书、采购合同、履约验收记录,这一套文件要齐全,做到“应采尽采、应招尽招”。程序不健全的项目,在核查时极易被质疑合规性。
第三类:账证表一致的支撑材料。 会计账簿、记账凭证、财务报表三本账要对得上,资金支付凭证(发票、付款回单、银行流水)要与账目匹配。这笔钱从形成到欠付,账上应该有完整轨迹,不能出现“账外有账”。
第四类:财政核查所需的说明函与佐证。 核查时会要求企业就账务情况、债权形成原因、债务性质作出书面说明。按核查要求如实出具说明函,把能佐证的合同、结算、对账文件一并附上,做到“要什么、给什么,有问必答、有据可查”。
第五类:配合审计的对接安排。 指定专人对接审计与财政核查,全程陪同、全程留痕,材料移送有清单、有签收。核查并非一次完成,可能涉及多轮核查、多部门联合开展,对接的顺畅程度直接决定核查效率。
这里有一条底线必须钉死:材料真实性是底线。核查的红线就是假材料——虚开发票、虚构工程量、伪造验收、篡改账目,任何一项被识破,后果都是灾难性的:轻则被剔出化债范围、追回已拨资金,重则涉嫌伪造证据、虚报债务,面临法律追责。建议企业宁可材料暂不齐全、补报进度稍缓,也绝不可造假充数。
一句话记住核心: 立项、采购、账表、说明、对接五类材料备齐,账证表一致是硬要求;材料真实,是通过核查唯一的“通行证”。