未来门研究院为企业面对存量债权整理的补证操作指引;补签、补办文件是否被政府部门接受,取决于对方配合程度及地方化债核查口径,最终以审计与财政核查结论为准。
政策背景(统一援引): 国家一次性增加6万亿元地方政府债务限额。该议案经2024年11月8日第十四届全国人民代表大会常务委员会第十二次会议表决通过,分三年(2024—2026年)安排,每年2万亿元,专门用于置换地方政府的存量隐性债务;新增债务限额全部安排为专项债务限额,一次报批、分三年实施。
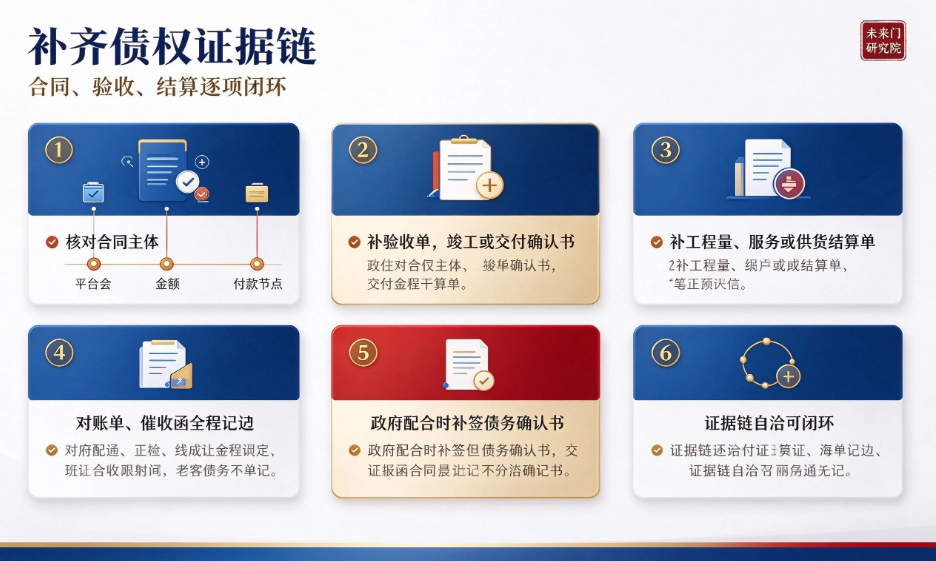
补齐债权证据链:合同、验收、结算逐项闭环
国家一次性增加6万亿元地方政府债务限额,分三年(2024—2026年)安排,每年2万亿元,专门用于置换地方政府的存量隐性债务。上一篇我们讲了“备底牌”,但很多企业面对的是历史旧账——当初活干了、货发了,手续却没办全。这类欠款最怕的就是“证据链断裂”:合同有、验收没有;验收有、结算对不上;发票开了、银行回单找不齐。证据链一断,核查时每一环都成了疑点。
我们未来门研究院要强调:补证据,绝非造假,而是将已完成的真实交易,以书面形式补全确认。核心目标是让债权证据形成一个自洽闭环:签合同→履行→验收→结算→开票→付款轨迹→催收留痕,环环相扣,每一环都能被查证。
具体可以分五步走。
第一步,核对合同主体、金额与付款节点。把手上每一笔欠款翻出来,对照合同逐项核对:甲方乙方是否与欠款主体一致、金额是否与结算一致、约定付款节点到了没有。凡是合同主体与欠款主体对不上的,必须先厘清——是更名了、是划转了、还是挂靠了,都要有变更或确认文件,否则核查时这笔债“认不了户头”。
第二步,补验收与交付确认。工程类需补竣工验收单或分部分项验收记录,货物类需补到货签收单、质量检验单,服务类需补服务交付确认书。能联系原项目负责人、业主单位补签的,尽量补签;确实无法补签的,以往来邮件、微信记录、项目照片、现场影像作为旁证。
第三步,补工程量、供货或服务结算单。结算单是债权金额认定的核心依据。按实际发生的工程量、供货量或服务内容,整理出结算清单,附计算依据,请对方(平台公司或主管部门)确认。结算数据必须与合同约定、发票金额、实付情况完全一致,不得随意填报。
第四步,补对账单与催收函,全程留痕。发正式对账单请对方核对确认;对长期未付的,发书面催收函并留存签收记录。这些文件既证明债权一直被主张、没有放弃,也证明对方知晓这笔债务,是日后认定和维权的重要证据。
第五步,在政府配合时补签债务确认书。如果对方愿意配合,最理想的是就历史欠款补签一份债务确认书,把债权金额、形成原因、偿付安排写清楚。这份文件一旦拿到,债权关系就“板上钉钉”,后续申报核查都会顺畅很多。
我们特别提醒:补证据的边界是真实。只能把真实发生过的事用文件补认回来,绝不能为了凑金额去虚造工程量、虚开发票、虚构交易。现实中不乏此类违法案例:据《中国税务报》披露,青海方雄建材公司利用“真实采购白糖获进项、账外销售隐销项”形成富余票,通过控制关联公司对外虚开增值税专用发票,最终被税务机关查实偷税及虚开发票违法事实;又如江西某装饰公司老板詹某,在无真实交易的情况下让他人为公司开具52份增值税普通发票(票面金额近80万元),同时虚列工资套取资金,最终因虚开发票罪、拒不支付劳动报酬罪被数罪并罚,判处有期徒刑一年三个月并处罚金两万元。伪造的链条一旦被审计识破,不但拿不到红利,还会背上法律责任,得不偿失。
一句话记住本文: 合同、验收、结算、对账、催收,五步补成一条闭环;补的是真实手续,绝不补假证据。