关于“存量隐性债务”“隐性债务置换”的定义与范围,以财政部新闻发布会口径及《中共中央办公厅 国务院办公厅关于防范化解地方政府隐性债务风险的意见》相关表述为参照;文中“判断维度”为我们未来门研究院为企业自查整理的操作性框架,不构成对具体债权归属的认定结论,最终以当地财政、审计部门核查为准。
政策背景(统一援引): 国家一次性增加6万亿元地方政府债务限额。该议案经2024年11月8日第十四届全国人民代表大会常务委员会第十二次会议表决通过,分三年(2024—2026年)安排,每年2万亿元,专门用于置换地方政府的存量隐性债务;新增债务限额全部安排为专项债务限额,一次报批、分三年实施。
先给债权定性:你的应收账款算不算存量隐性债务
2024年,经全国人大常委会审查批准,增加60000亿元地方政府债务限额,专门用于置换地方政府的存量隐性债务。截至2025年7月末,已累计发行置换债券3.9万亿元、实际使用3.6万亿元,有效减轻了地方还本付息压力;截至2025年8月底,一次性增加的6万亿元专项债务限额已累计发行4万亿元,各地置换以后,债务平均利息成本降低超2.5个百分点,可节约利息支出超过4500亿元。我们未来门研究院建议,企业要判断自己能不能吃到这口红利,第一步不是急着报文件,而是先回答一个问题:你手里的这笔钱,算不算“存量隐性债务”?定性定错了,后面的所有动作都是白费。
所谓“存量隐性债务”,核心特征有三个词:存量、隐性、债务。存量,指2024年政策出台之前已经形成的历史债务;隐性,指不是按照法定程序、没有纳入预算管理、往往依托政府信用但缺乏合规手续形成的债务;债务,指确实存在政府或政府相关主体应当承担的偿付义务。三点都占上,才谈得上进入置换的考察范围。
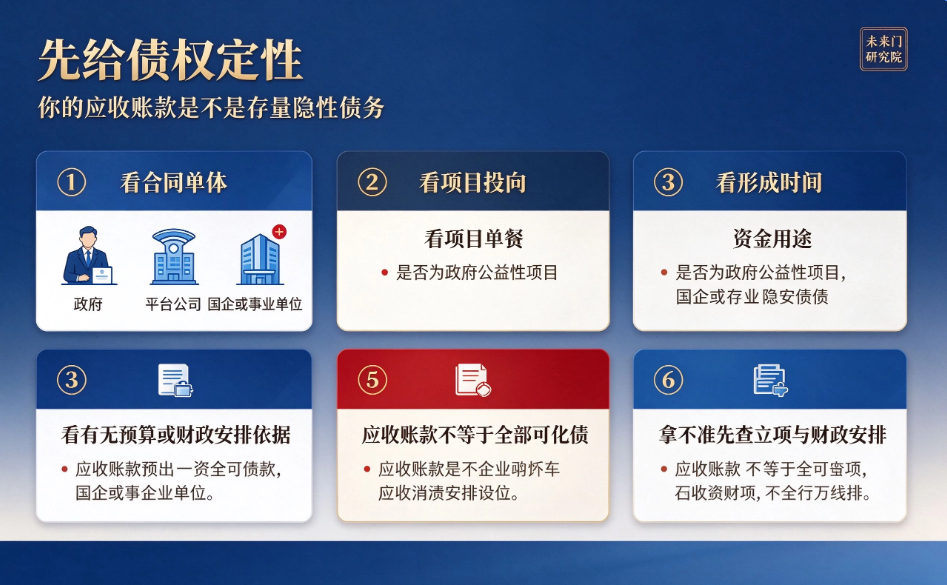
对我们未来门研究院来说,企业可以按四个维度给自己手里的应收账款做个初步“体检”。
第一,看合同主体。跟企业签合同、欠企业钱的是谁?是政府机关本身,是政府融资平台公司,还是国有企业、事业单位?政府机关与平台公司名下和公益性项目相关的债务,更贴近隐性债务的界定范畴;普通国企的市场化经营性债务、纯商业往来,一般不在这条线里。合同主体是谁,决定了这笔债的“出身”。
第二,看项目投向。这笔钱对应的工程、货物或服务,是不是投到了政府主导的公益性项目上?按照官方定义,公益性项目是指为社会公共利益服务、不以盈利为目的的投资项目,例如市政建设、公共交通等基础设施项目,以及公共卫生、基础科研、义务教育、保障性安居工程等基本建设项目,具体涵盖市政道路、园林绿化、保障性住房、园区基础设施这类公共服务属性强的项目。这和政府在市场上采购一般办公用品、经营性服务,性质完全不同。投向公益性,债权更贴近化债范围。
第三,看形成时间和资金用途。需核实债务是否于2024年之前形成,以及对应资金当年的具体用途。如果是政策出台后才新增的、又明显属于经营性用途的款项,大概率不在“存量”之列。
第四,看有无预算或财政安排依据。需核实该款项是否在地方财政账上具备立项批复、预算安排及资金来源文件。对于完全没有依据、仅靠口头承诺或私下约定形成的债务,即便主体资质、资金投向均符合要求,也不具备纳入债务置换的合规基础。
在此我们特别提醒:企业持有的应收账款并非全部可纳入化债范围。企业向政府主张的工程款、货款、服务费属于民事债权,而能否纳入隐性债务置换属于财政债务认定范畴,二者不能等同。并不是政府欠企业钱就自动进6万亿盘子,而是要看这笔欠款是否符合当地对“存量隐性债务”的认定口径。
若存在判断疑问,最稳妥的方式是携带合同及项目相关材料,先向项目主管部门核实该笔债务的立项与资金来源情况,再据此判断是否需要进入申报流程。我们建议企业切勿自行盲目判断,若定性出错,后续所有努力都将付诸东流。
一句话记住本文: 先定性、再申报;主体、投向、时点、依据四关都过了,企业的债才可能站进6万亿的门槛里。