12 万亿元化债 "三箭齐发" 落地已近两年,地方政府债务化解进入 "下半场"。政策怎么看、钱怎么花、风险怎么防?未来门研究院整理了财政部与七位顶级经济学家的公开判断,一屏速览。
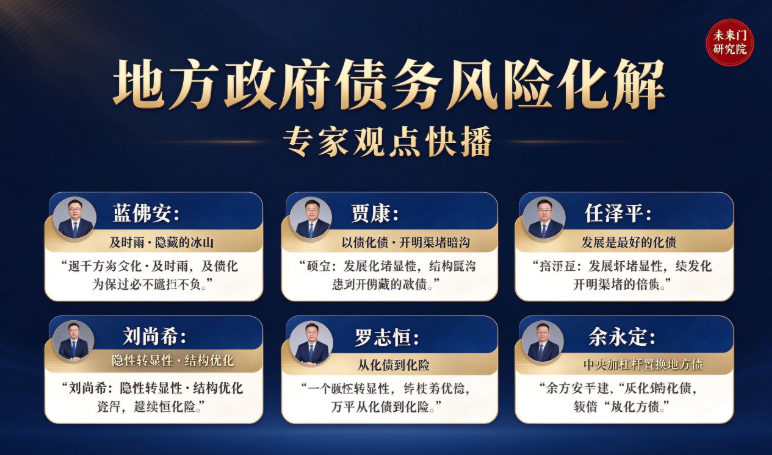
财政部部长蓝佛安:化债是 "及时雨",隐债是 "隐藏的冰山"。 蓝佛安表示,本轮化债是今年增量政策的 "重头戏",隐性债务如同 "隐藏的冰山"。他强调化债思路实现三个转变:从应急处置转为主动化解;将 "暗债" 转 "明债"—— 置换不是减除偿债责任;坚持在高质量发展中推进债务风险化解,化债与发展相辅相成。
贾康:以债化债,开明渠、堵暗沟。 华夏新供给经济学研究院创始院长贾康认为,本轮以地方专项债化解隐性债务,是一场 "及时雨",能让地方卸下包袱、轻装上阵。他的核心主张是 "开明渠、堵暗沟"—— 地方专项债是《预算法》修订后的 "阳光化举债",顶格 30 年期限本质是 "以时间换空间";过去作为绝密数字的隐债规模由官方公布,本身就是治理透明化的一步。
任泽平:发展是最好的化债。 泽平宏观创始人任泽平强调,经济如果不发展,债务永远化不完。他特别提示了化债资金的传导链条:化债资金首先偿还拖欠企业的工程款→中小企业获得现金流→开工发工资→带动投资、消费与生产。在他看来,中小企业是把 "化债" 变 "化险为机" 的最后一公里。
刘尚希:从 "减存量" 到 "优结构"。 中国财政科学研究院原院长刘尚希指出,对债务和风险的认识正在发生变化 —— 从强调存量债务的清偿,转向地方债务结构的优化:把隐性债务转化为显性债务,拉长还本付息期限、降低财务成本。在经济增速趋缓的条件下,置换显然是更优方式。
罗志恒:从化债到化险,压降的是风险不是规模。 粤开证券首席经济学家罗志恒提出厘清 "五个认知"—— 化债与化险、化债方式与经济周期、债务与资产、财政与债务空间的动态性、地方债务问题的性质。他提醒,若以刚性清偿压降债务规模,反而会削弱地方基建投资能力、触发负向乘数,"压降的是风险而非规模";建议靠前使用化债额度、以国债与一般债多元置换、推动城投从 "退平台" 走向 "真转型"。
余永定、姚洋:中央该加杠杆了。 在 2026 清华五道口首席经济学家论坛上,余永定主张中央政府应多发债、快发债以置换地方债,"我们追求的不是财政平衡,而是财政的可持续性";姚洋判断地方政府债务问题 "比房地产更加严重",由地方债衍生的三角债规模约 30 万亿元,需以上世纪 90 年代末解决三角债的决心破题。
白重恩:置换必须与改革同步。 清华大学白重恩则给 "中央加杠杆" 补上一道安全阀:用国债置换地方债可修复地方资产负债表、改善现金流,但必须与地方财政体制改革和融资平台市场化转型同步推进,彻底剥离平台政府融资功能,防止 "边化边增" 和道德风险。
未来门研究院评述: 七位声音看似多元,实则指向同一条主轴 ——"6+4+2" 不是一场简单的财政腾挪,而是一次地方政府信用的制度性重建。蓝佛安的 "三个转变" 定调,贾康的 "阳光化" 提供法理注脚,任泽平的 "回款传导" 指明微观落点,刘尚希、罗志恒完成学理深化,余永定、姚洋、白重恩则围绕 "中央加杠杆" 给出进取与审慎的平衡。共识在于:把隐性、高息、无序的 "冰山债务" 换轨为显性、低息、受《预算法》约束的法定债。
未来君认为,从法律规范看,专项债阳光化举债与新增隐债 "零容忍" 红线,共同划定了政企合作的合规边界;从国家产业政策看,专项债支持范围扩容至土地储备、收购存量商品房作保障房、国家级产业园区基建,意味着财政空间正在向合规化产业升级倾斜;从企业落地看,化债资金优先清偿拖欠工程款,中小企业的回款账户就是政策的 "第一落点"。真正的机会不是 "赚化债的钱",而是搭上 "财政空间释放→政府信用修复→回款环境改善→合规化产业升级" 这条以法治为锚的正道。谁先看懂 "化债即信用修复、合规即接住红利",谁就握住新一轮政企合作的门票 —— 这,正是未来门研究院持续研判的价值所在。