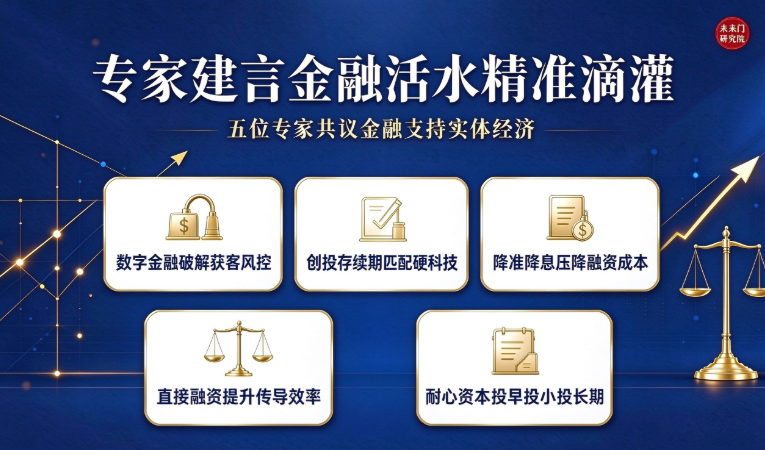
当前,引导银行和资本市场资源投向服务业中小微企业、完善创投退出机制、降低实体经济综合融资成本,已成为金融政策的核心抓手。多位知名经济学家近期围绕相关议题公开发声,从数字普惠、货币政策传导、耐心资本培育等不同维度建言献策。本通讯整理五位专家的核心观点,以飨读者。
黄益平:数字技术破解小微企业融资 "获客难、风控难"
北京大学数字金融研究中心主任、北京大学国家发展研究院院长黄益平长期关注数字金融与普惠金融议题。他指出,传统金融服务中小微企业面临两大难题:一是获客难,二是风控难。互联网平台通过长尾效应触达客户,运用大数据和人工智能算法进行信用风险评估,在 "大科技信贷" 模式中取得了显著效果。他的研究发现,通过平台获得客户后,运用非传统大数据和算法进行信贷决策,大部分平台风控表现良好,且算法应用可降低人工决策中的歧视现象。
黄益平认为,数字金融的运用使传统金融业 "二八法则" 发生变化 —— 原本难以获得传统金融服务的人群比例,可能已从 80% 下降到 40% 甚至 20%。他同时提示,人工智能在金融领域的应用可能达到 "三升三降" 效果:扩大服务规模、提高效率、改善体验;降低成本、减少接触、控制风险。针对算法黑箱、数据隐私等挑战,他建议增设技术监管维度,建立算法审计制度,应用监管沙盒理念。
管涛:低利率政策传导受阻于金融市场结构
中银证券全球首席经济学家管涛聚焦货币政策传导机制与流动性问题。他在研究中指出,美国约八成融资来自直接融资,而欧洲、日本直接融资与间接融资大致各占一半,这种金融市场结构差异直接影响低利率政策的传导效果。在低利率时期,以直接融资为主的市场结构更容易通过利率下降创造财富效应:国债收益率下行带动股票等风险资产上涨,提升居民财富、刺激消费和投资;企业债券融资成本也随之降低。
管涛在 2025 年 6 月的一场演讲中进一步指出,低利率下央行 "大放水" 并未有效带动银行信贷扩张,通过间接融资渠道刺激经济存在明显梗阻。背后有双重原因:需求端,经济环境不佳导致实体经济有效融资需求不足;供给端,商业银行放贷意愿不强,出现了企业惜贷、银行慎贷的现象。他认为,境内宽流动性并非因为结售汇顺差,而是央行通过多种工具主动维护流动性充裕的结果。
田轩:壮大耐心资本,打通创投 "募投管退" 循环
全国人大代表、清华大学国家金融研究院院长田轩多次在全国两会及公开论坛建言创投与耐心资本议题。他指出,风险投资作为金融支持科技创新的重要手段,对早期科创企业起到了至关重要的支持作用。但当前我国创投基金 "5+2" 存续期模式与硬科技长研发周期存在显著错配,导致科技企业在底层技术领域面临融资缺口。
田轩建议,推动中国创投市场实现 "投早投小、投长投硬" 的关键路径在于:延长基金存续期至 "7+3" 或 "10+2" 模式,配套税收优惠与国资考核机制改革;完善 S 基金(二手份额转让)市场,提升私募股权流动性;引导社保、保险等长期资本以 LP 身份进入创投基金;优化政府引导基金绩效评价体系,弱化短期收益考核。他还建议根据投资期限实行差别税率,投资期限越长税率越低,以此鼓励创投基金投早、投小、投长期、投硬科技。在退出端,他主张拓宽并购重组和 S 基金退出渠道,推广实物分配股票试点,提升市场流动性。
连平:降准降息为中小企业切实降低融资成本
中国首席经济学家论坛理事长连平在解读 2025 年 5 月央行 "一揽子政策" 时表示,降准 0.5 个百分点意味着银行上交央行的存款准备金减少,可用资金增多,支持实体经济的能力增强。他指出,降准一方面使银行加大信贷投放,为企业居民融资提供支持;另一方面,商业银行也可将资金用于购买政府债券及企业债券,助力财政政策发力与企业融资。
在价格型政策方面,连平介绍,下调政策利率将直接降低企业融资成本与居民购房贷款负担。他特别强调,政策落地关键在于商业银行执行时需对小微企业、民营企业一视同仁,让这类市场主体切实享受利率下调带来的融资成本下降实惠,助力其减轻经营压力。他同时认为,随着美联储可能进一步降息,国内利率下行空间或进一步打开。
温彬:适度宽松货币政策持续降低社会综合融资成本
中国民生银行首席经济学家温彬认为,2025 年 5 月 LPR 下调传递出降低企业融资成本、降低居民负担的积极信号。适当下调 LPR,引导贷款利率继续下行,可进一步激发有效融资需求,稳定信用水平,呵护经济修复。
温彬指出,2025 年上半年宏观调控力度加大,货币政策适度宽松,根据国内外经济金融形势和金融市场运行情况相机抉择,灵活把握政策实施的力度和节奏。他认为,在一揽子金融政策持续显效、经济活跃度有所提升以及金融机构加力支持下,上半年信贷呈现 "总量增长、结构优化" 特征。社会融资规模增量合理增长、增速延续高位,有力支持实体经济回升向好。在适度宽松的货币政策持续发力之下,金融市场利率和社会综合融资成本持续下行。
研究院评述
五位专家的观点形成了一条清晰的逻辑链:黄益平从技术维度论证数字金融如何破解小微企业融资的信息不对称难题;管涛从市场结构维度揭示间接融资主导体系下货币政策传导的梗阻;田轩从资本市场制度维度呼吁延长资本久期、畅通创投退出;连平和温彬则从货币政策操作维度确认降准降息对实体经济融资成本的实际压降效果。五者相互补充,共同指向一个核心判断 —— 金融支持实体经济需要 "量价并举、直接间接并重、长短期资金匹配" 的系统性方案。
未来君认为
从法律规范与产业政策的双重视角审视,上述专家观点具有鲜明的现实针对性。《民营经济促进法》于 2025 年 5 月 20 日正式施行,以法律形式确立了对各类所有制企业一视同仁、平等对待的原则;《支持小微企业融资的若干措施》八部门联合发文,从信贷、股权融资、融资担保等多维度系统施策。专家们呼吁的 "延长创投存续期"" 差别税率 ""完善 S 基金市场" 等建议,与 "创投十七条" 拓宽退出渠道的政策方向高度契合。对于服务业中小微企业而言,政策框架已基本搭建,关键在于执行落地 —— 银行端需真正落实 "一视同仁" 的信贷审批标准,资本市场端需加快多层次融资渠道的下沉覆盖。唯有将制度红利转化为企业可感知的融资可得性与成本下降,金融活水才能真正精准滴灌至实体经济的末梢神经。