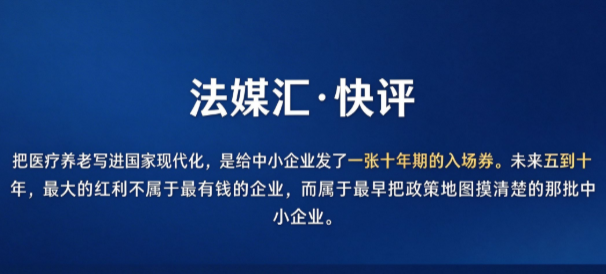
近来医疗卫生、养老健康产业纳入国家现代化建设整体规划,医疗基建持续推进,公共卫生项目财政资金持续加码,健康产业投融资渠道不断拓宽。未来门研究院组织产业政策、公共财政、健康服务领域专家开展专题研判,结合多地地方政府政策试点探索,对未来 5-10 年产业结构性变化、市场机会、潜在风险形成前瞻性判断。
研究院专家指出,首先要厘清顶层政策底层逻辑:国家持续投入医疗基建、公共卫生项目,核心目标是补齐基层民生服务短板,并非单纯拉动地产、基建投资。过去一段时期,大量资金投入硬件楼宇建设;而近来多地试点探索 “建运分离” 机制,是政策落地模式重大转变。简单来说,政府出钱建好社区卫生服务站、街道养老服务中心等硬件载体,但是运营、配套服务外包给第三方服务商。这个转变会持续十年甚至更长周期,将持续释放大量细分业务机会,但是该结构性机会尚未被绝大多数市场主体重视。
专家研判的第一个趋势:资金投放重心,逐步从 “建房子” 转向 “买服务”。专项债、财政资金未来会持续投向基层医疗养老硬件建设,但硬件建成之后,财政预算会单独列支采购配套服务。适老化改造、居家健康监测、康复辅具租赁、医疗设备维保、健康档案数字化、长护险上门评估等,都属于政府购买服务范畴。这类业务标的金额不大、本地化属性强,大型企业出于成本考量不愿意深耕,天然适合中小企业。
第二个趋势:准入资质,将成为中小企业核心竞争力,而非资金。在重资产赛道,比拼的是土地、资金;在公共卫生配套轻资产赛道,核心门槛是供应商入库、养老 / 医疗服务备案、长护险定点资质,以及完整合规的项目台账。很多中小企业产品、技术完全达标,就是缺少对政策流程、合规体系的搭建能力,无法进入政府采购名录,错失订单。未来,具备政策解读 + 合规风控能力的企业,会持续抢占市场。
第三个趋势:健康产业投融资逻辑重构。过去资本偏好大型康养地产、连锁医院项目,投资周期长、不确定性高。而面向政府公共卫生配套服务的中小企业,业务依托财政预算、长护险基金,现金流稳定性更强,更容易对接专项再贷款、政策性融资。这类项目融资的核心难点不是没有业务,而是项目包装不合规,资金用途无法满足审计监管要求,投融资环节风险暴露。
第四个趋势:监管会同步收紧。随着资金持续注入公共卫生养老领域,财政审计、医保基金监管力度持续加强。很多中小企业误以为拿到政府项目就稳了,一旦合同条款设计缺陷、资金挪用、服务台账缺失,会出现回款停滞、行政处罚,严重触及刑事风险。未来行业竞争,合规能力会成为企业生存底线。
第五个趋势:产业分工固化。长期来看形成稳定格局:大型央企国企承接医院、养老中心土建基建项目;头部上市公司做大型医疗设备;本土中小企业承接社区、街道一级碎片化配套服务。中小企业不要试图跨界进入重资产赛道,错位竞争才是长久之道。
研究院专家以上海大零号湾养老科技产业园内叁联人科技作为样本案例分析,该企业没有建设养老机构,依托地方养老科技政策,聚焦居家康复评估、轻量化外骨骼设备,对接社区卫生中心、长护险采购场景,成功入库供应商名单,持续承接政府购买服务订单。企业依靠政策场景实现稳定营收,证明轻资产配套模式具备可复制性。
研究院提示中小企业实操要点:优先研究所在区县的政府采购目录、民政与医保局的定点机构入库规则;从小额街道项目起步积累业绩;业务开展前,完成法律合规审查,搭建资金台账管理体系;优先对接政策性专项融资产品,做好项目包装。
总体而言,医疗卫生养老产业的长期红利确定,但结构性分化明显。重资产赛道内卷加剧,风险持续走高;而基层公共卫生配套轻资产赛道,属于慢而稳的蓝海。未来门研究院将持续跟踪各地 “建运分离” 政策试点动态,持续输出产业研判,为中小企业提供政策、产业层面的前瞻性参考。