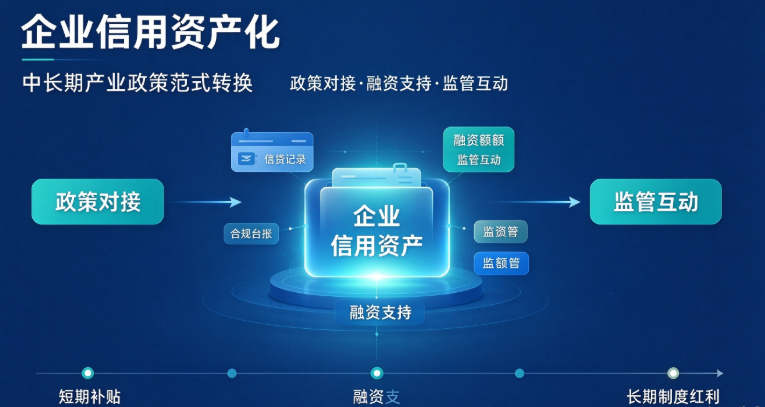
研究院专家判断,过去数十年产业政策体系,以财政资金为核心抓手,通过专项资金、项目补贴、技改奖励,定向扶持特定赛道、特定企业。这套模式在产业培育初期发挥重要作用,但存在天然局限:财政资金总量有限,筛选成本高,容易出现企业 “重申报、轻经营”,为拿补贴包装项目,补贴落地后经营难持续。随着财政结构调整、营商环境改革深化,政策重心逐步从 “财政直接输血” 转向制度降本、信用赋能。信用资产化就是这次范式转换的核心载体。
研究院预判三大中长期趋势。
第一,信用信息跨部门打通会持续深化,信用资产应用场景持续扩容。当前很多地方已经实现市场监管、税务、人社、生态环境、应急管理数据归集,用公共信用报告替代几十项纸质证明。未来 1-3 年,信用数据将延伸至招投标、政府采购、资质审批、跨区域企业迁移、知识产权质押、绿色项目申报等场景。企业信用不再只是贷款参考,而是企业参与各类政务、产业活动的基础资产。河南推行企业迁移 “一件事” 改革,跨部门信息并联,企业省内迁移从一个月压缩至 6 个工作日内,底层支撑就是跨部门信用数据共享,是信用改革延伸场景的典型缩影信用中国。
第二,差异化监管将成为常态化机制,“守法低成本、违法高成本” 的监管格局固化。专家预测,未来涉企执法会全面普及分级分类监管、综合查一次、企业宁静日、正面清单制度。信用良好企业,进入低风险清单,非必要不上门检查;失信、高风险企业,提高检查频次,从严监管。山东巨野县推行企业宁静日制度,除安全隐患排查外,无法定事由不得上门检查,压减涉企检查三成以上,本质就是信用分级监管的落地实践人民日报。对中小企业来说,最大红利不是补贴,而是节省大量管理人力,把精力投入生产研发。
第三,信用融资产品会持续丰富,轻资产中小企业融资难题得到结构性缓解。传统银行信贷高度依赖不动产抵押,大量研发型、服务型中小企业缺乏抵押物,融资困难。依托公共信用数据,政府性担保、银行会持续推出信用贷、知识产权质押、订单融资、应收账款融资产品。上海金山区民间投资专项担保计划,为轻资产硬科技企业库贝化学投放 500 万长期担保贷款,依靠企业经营信用,不需要不动产抵押,就是这个方向典型案例上海市人民...。未来,企业纳税、履约、合规记录等软资产,会持续转化为授信依据。
研究院专家同时提示风险,中小企业容易出现三个认知误区。一是认为信用资产一旦建立永久有效,信用是动态更新资产,一次行政处罚、欠税、劳动纠纷,就会快速贬损信用分值;二是认为信用建设只需要财务部门负责,实际上信用记录来自环保、安全、用工、合同履约全业务线,需要全业务协同;三是把信用修复当成 “兜底手段”,信用修复是补救手段,最优策略是事前防控,避免产生失信记录。
研究院给出前瞻性实操建议:中小企业要把信用管理提升到企业战略层面,建立季度信用体检机制。优先梳理会记入公共信用平台的负面事项清单,建立风险预警。在业务选型上,优先选择适配信用融资的业务模式,留存完整履约凭证,持续积累正向信用记录。不要把资源集中在竞争性补贴申报,均衡分配资源用于信用资产维护。
研究院专家也预判地方改革推进节奏:各地改革进度存在差异,东部地区场景落地更快,中西部地区逐步跟进。政策红利释放是渐进式,不会一步到位。中小企业要主动研究属地信用政策,对接当地信用窗口,提前布局,抢占制度红利窗口。
总结来看,信用资产化改革,本质是把企业长期合规经营的价值制度化、资产化。未来评价一家中小企业对接政策能力,不再看它能申报多少补贴,而是看它能否持续维护自身信用资产,把合规转化为融资便利、监管减负、办事简化等持续收益。未来门研究院将持续跟踪各地信用赋能中小企业试点进展,定期输出政策研判、行业前瞻,为市场主体提供政策预判支撑。